CRM Benchmark 2026: il grande divario nell'adozione del CRM
Risultati principali
- Rapidità: il 68% delle aziende anglofone risponde a un nuovo lead entro un’ora. Otto degli altri 11 mercati si collocano al di sotto di questa soglia.
- Automazione: circa il 30% delle aziende automatizza meno del 10% dei propri flussi di lavoro CRM.
- Carico amministrativo: circa il 35% dei team di vendita dedica più della metà della settimana ad attività amministrative.
- Velocità degli affari: il 28% segnala cicli di vendita più lunghi e il 27% riporta un calo del tasso di conversione del funnel.
- Turchia: il mercato con il maggior livello di automazione (50% adozione elevata), ma anche con il carico amministrativo più pesante (56%).
- Giappone: il più lento a rispondere (29% entro un'ora), senza tuttavia registrare un allungamento dei cicli di vendita.
- Germania: il 43% non monitora i tempi di risposta ai lead, il 43% segnala un allungamento dei cicli di vendita, mentre solo l’11% ne rileva una riduzione.
- Polonia: velocità degli affari più elevata tra i grandi mercati (saldo netto +16), a fronte di un'automazione elevata solo nel 19% dei casi.
Sommario esecutivo
L'agente IA di un potenziale cliente ha appena inviato una richiesta dettagliata al tuo team. La possibilità che arrivi una risposta entro un'ora dipende in larga misura dal mercato in cui si opera: lo fa il 68% delle aziende nei paesi di lingua inglese, mentre in Germania la percentuale è pari al 36%. Questo report di benchmarking CRM 2026 si basa su una ricerca condotta nel terzo trimestre del 2026 su 1.001 aziende che utilizzano Bitrix24 CRM in 12 mercati. Le statistiche sui tempi di risposta ai lead evidenziano un collo di bottiglia specifico: l'acquisizione manuale. Quando i lead non vengono tracciati e gli addetti alle vendite inseriscono i dati manualmente, è più probabile che gli affari subiscano rallentamenti. Automatizzare l'acquisizione e la registrazione dei dati può far recuperare fino a circa 14 ore a settimana agli addetti alle vendite che operano in team caratterizzati da elevata complessità operativa (stima basata su un modello, vedi sezione Metodologia e limiti).
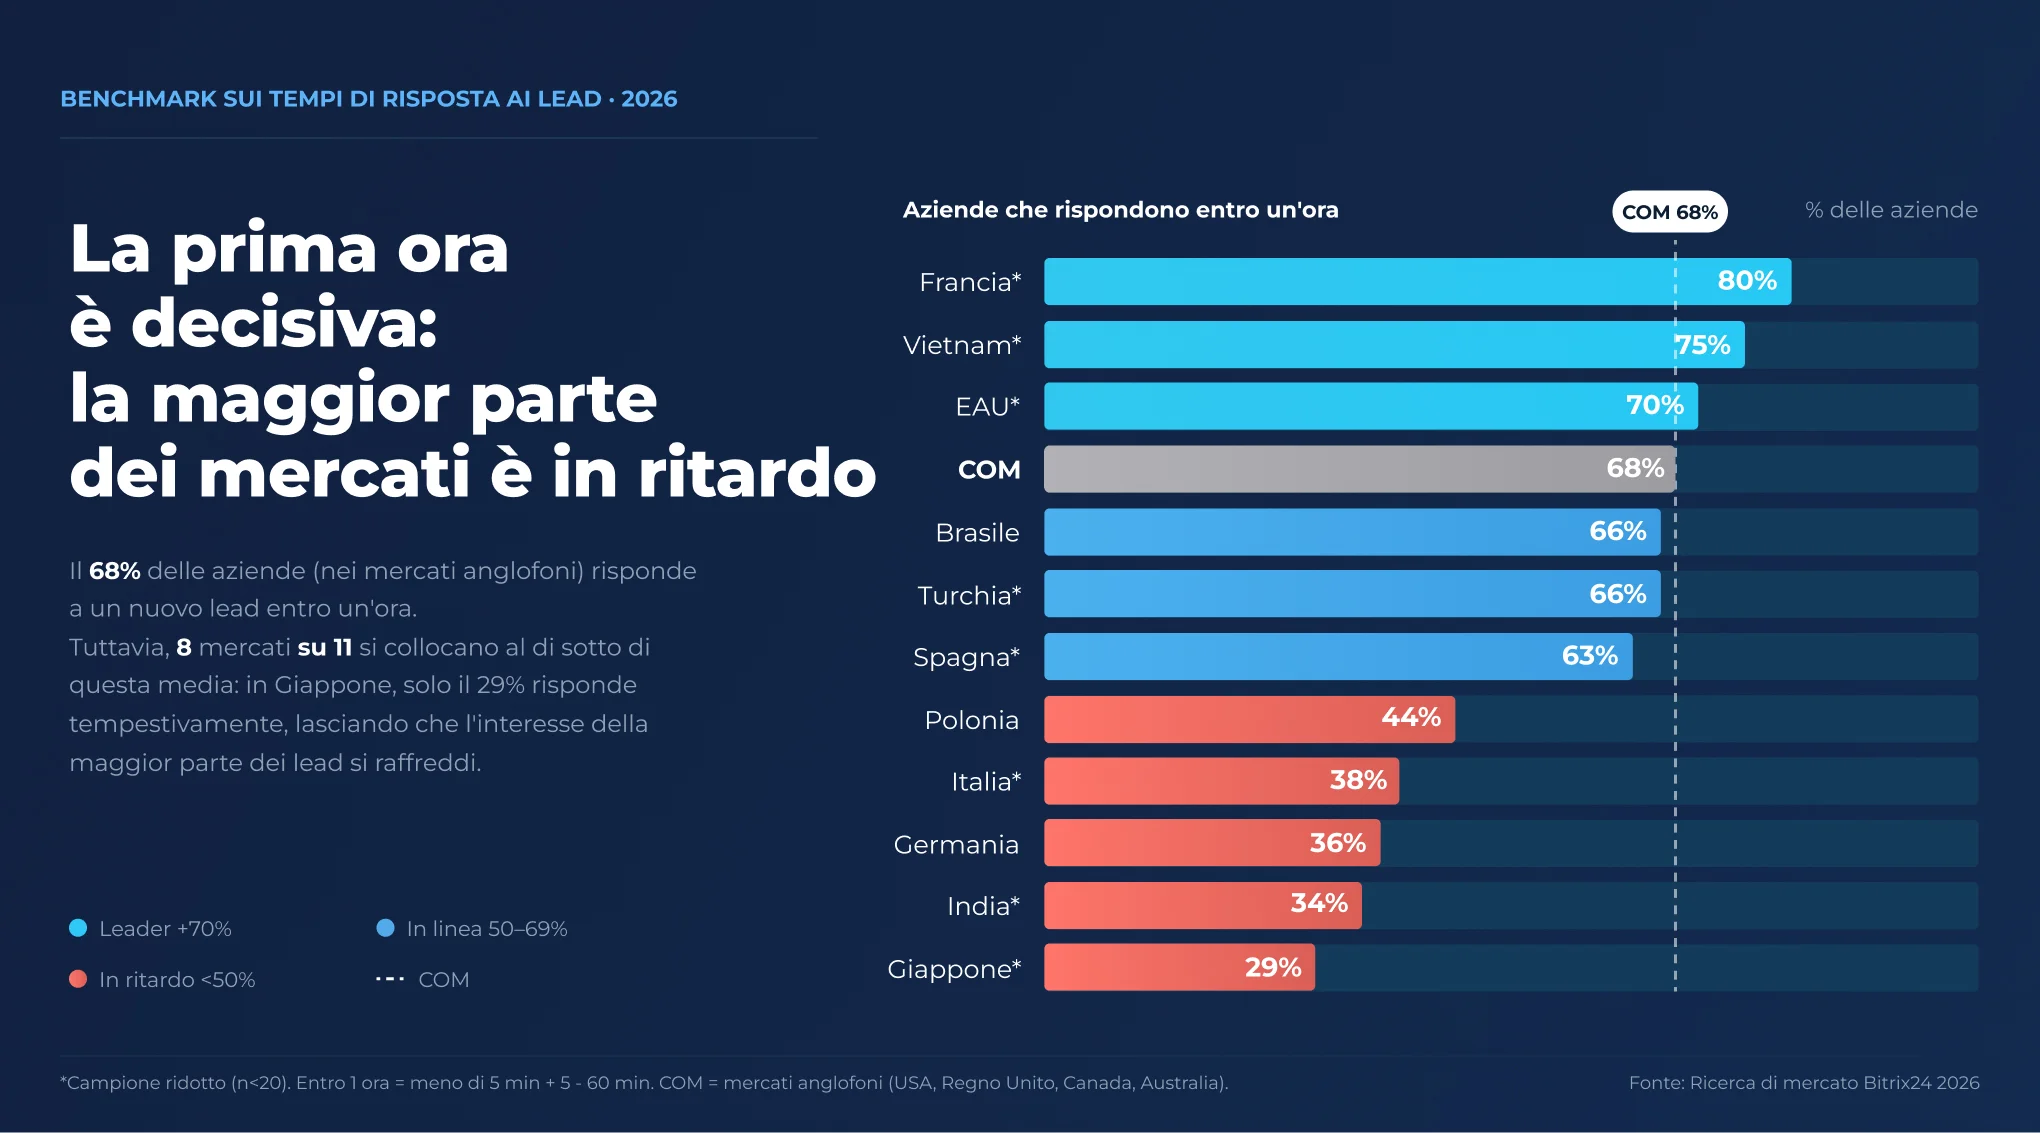 Il 68% delle aziende anglofone risponde a un nuovo lead entro un'ora; in 8 degli altri 11 mercati la percentuale è inferiore, scendendo fino al 29% in Giappone.
Le moderne organizzazioni commerciali investono ingenti risorse nel marketing (MarTech), acquistando generatori di contenuti basati sull'intelligenza artificiale, strumenti di copywriting automatizzato e sistemi digitali di lead generation. Tuttavia, sebbene i professionisti del marketing utilizzino tecnologie all'avanguardia, la fase di acquisizione dei lead, che comprende qualificazione, instradamento e contatto iniziale, rimane un processo prevalentemente manuale. Questo divario crea una grave asimmetria operativa: i lead generati dall’IA si bloccano non appena entrano in un funnel di vendita gestito manualmente. Le aziende attraggono richieste di acquisto mirate tramite algoritmi, per poi costringere i commerciali a smistare manualmente le richieste in arrivo.
Quando un'azienda utilizza il CRM come un semplice "blocco note digitale" per inserimenti manuali anziché come motore di flussi di lavoro automatizzati, i lead sfuggono alle maglie del processo operativo, vanificando il ritorno sull'investimento (ROI) del marketing. Lo studio di McKinsey "State of AI 2026" evidenzia un divario analogo: l'80% degli intervistati afferma che l'IA migliora la propria produttività individuale, eppure solo il 37% segnala un impatto sull'EBIT della propria organizzazione. Gli strumenti, da soli, non si traducono in ricavi se non cambiano i flussi di lavoro a essi associati.
La realtà dell’acquirente nel 2026
I reparti acquisti aziendali e i dirigenti di alto livello ricorrono sempre più spesso ad assistenti basati sull'IA per valutare i fornitori di software e inviare richieste di proposta (RFP). I lead in arrivo non sono più soltanto persone che compilano moduli sui siti web; si tratta sempre più spesso di agenti IA di acquisto, in grado di inviare specifiche tecniche dettagliate a numerosi fornitori contemporaneamente.
L'ascesa degli agenti IA nei processi di acquisto B2B trasforma la prima risposta in un'interazione "macchina-macchina": l'agente valuta il fornitore che risponde entro la propria finestra temporale di verifica. Ciò crea un netto conflitto operativo. L'agente IA dell'acquirente si aspetta una risposta immediata. Nelle organizzazioni con bassi livelli di automazione CRM, una richiesta di questo tipo finisce in una casella di posta non monitorata mentre il commerciale è lontano dalla scrivania. È improbabile che l'agente IA di un acquirente attenda; può semplicemente rivolgersi al concorrente il cui CRM valuta automaticamente la richiesta, verifica i parametri e invia un link per fissare un appuntamento nel giro di due minuti. In un contesto di approvvigionamento gestito dalle macchine, una lenta acquisizione manuale mette seriamente a rischio gli affari.
Lo studio di Gartner sugli acquisti B2B senza interazione con venditori, che ha coinvolto 646 acquirenti B2B, ha rilevato che il 67% preferisce un'esperienza d'acquisto senza l'intervento di un rappresentante commerciale e che il 45% ha utilizzato l'IA durante un acquisto recente. Poiché una quota crescente della fase di valutazione avviene senza il coinvolgimento di un addetto alle vendite, la velocità e la qualità della risposta automatizzata del fornitore determinano sempre più la prima impressione.
Il quadro globale: macro-trend chiave per il 2026
I dati della ricerca condotta su tutti e 12 i mercati evidenziano una tendenza principale: il collo di bottiglia nelle vendite non risiede tanto nella generazione di lead, quanto nell'efficacia con cui i team commerciali li gestiscono. Nel loro complesso, le statistiche sull'automazione CRM relative a tutti i mercati analizzati rivelano che quasi un terzo delle aziende opera al di sotto della soglia del 10% di automazione.
Benchmark CRM 2026: tempi di risposta ai lead, ciclo di vendita e automazione per Paese
Indagine su 1.001 aziende che utilizzano Bitrix24 CRM nel Q3 2026: tempi di risposta ai lead, andamento della conversione dell’intero funnel, andamento del ciclo di vendita, carico amministrativo dei venditori e livello di automazione dei flussi di lavoro CRM, per mercato. Le risposte sono anonime e presentate in forma aggregata.
| Risposta | Mercati anglofoni (COM) |
India | Germania | Brasile | Spagna | Francia | Turchia | Polonia | Vietnam | Giappone | EAU | Italia |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1. Rapidità di risposta ai lead | ||||||||||||
| < 5 minuti | 40% | 17% | 18% | 26% | 23% | 40% | 22% | 19% | 75% | 29% | 57% | 25% |
| 5–60 minuti | 28% | 17% | 18% | 40% | 40% | 40% | 44% | 25% | 0% | 0% | 13% | 13% |
| > 60 minuti | 9% | 50% | 21% | 17% | 9% | 0% | 11% | 12% | 0% | 14% | 29% | 19% |
| Non monitorato | 23% | 16% | 43% | 17% | 28% | 20% | 22% | 44% | 25% | 57% | 0% | 43% |
| 2. Tasso di conversione dell’intero funnel | ||||||||||||
| In espansione Percentuale maggiore di lead convertiti in ricavi | 28% | 0% | 11% | 25% | 29% | 40% | 22% | 26% | 0% | 29% | 14% | 25% |
| Stabile Tassi di conversione fermi ai livelli storici | 52% | 33% | 57% | 48% | 41% | 40% | 44% | 53% | 25% | 71% | 57% | 44% |
| In contrazione Aumento degli abbandoni nelle fasi del funnel | 20% | 67% | 32% | 27% | 30% | 20% | 34% | 21% | 75% | 0% | 29% | 31% |
| 3. Durata media del ciclo di vendita (velocità degli affari) | ||||||||||||
| In riduzione Affari conclusi più rapidamente rispetto ai trimestri precedenti | 35% | 17% | 11% | 17% | 27% | 20% | 28% | 30% | 0% | 29% | 0% | 25% |
| Stagnante Nessuna variazione misurabile dei tempi di chiusura | 42% | 33% | 46% | 50% | 46% | 60% | 39% | 56% | 50% | 71% | 57% | 31% |
| In allungamento Affari in stallo che prolungano gli acquisti | 23% | 50% | 43% | 33% | 27% | 20% | 33% | 14% | 50% | 0% | 43% | 44% |
| 4. Carico di lavoro dei venditori e inserimento manuale dei dati | ||||||||||||
| Alto attrito >50% del tempo dei venditori dedicato a inserimento dati/amministrazione | 39% | 0% | 21% | 31% | 39% | 40% | 56% | 33% | 50% | 29% | 0% | 25% |
| Ottimizzato Equilibrio tra attività amministrative e vendita | 43% | 33% | 43% | 50% | 47% | 40% | 28% | 33% | 50% | 71% | 71% | 19% |
| Autonomo L’automazione CRM riduce la registrazione manuale nella pipeline | 18% | 67% | 36% | 19% | 14% | 20% | 16% | 7% | 0% | 0% | 29% | 56% |
| Non misurato Solo Polonia | — | — | — | — | — | — | — | 27% | — | — | — | — |
| 5. Livello di automazione dei flussi di lavoro CRM principali | ||||||||||||
| Adozione alta >50% dei flussi ricorrenti, scoring e instradamento automatizzati | 37% | 17% | 11% | 26% | 22% | 20% | 50% | 19% | 0% | 14% | 0% | 31% |
| Adozione media Dal 10% al 49% di automazione di base tramite trigger | 39% | 33% | 36% | 47% | 48% | 40% | 33% | 43% | 50% | 14% | 43% | 19% |
| Adozione bassa <10% o operazioni esclusivamente manuali | 24% | 50% | 53% | 27% | 30% | 40% | 17% | 38% | 50% | 72% | 57% | 50% |
Tutti i valori rappresentano la quota di aziende in ciascun mercato. COM = USA, Regno Unito, Canada, Australia. Le percentuali sono arrotondate e, in alcuni casi, adattate in modo da raggiungere un totale del 100%.
Fonte: Bitrix24 indagine in piattaforma su 1.001 aziende che utilizzano Bitrix24 CRM, 21–28 luglio 2026. Pubblicato il dal Team di ricerca Bitrix24.La grande disconnessione del CRM — Benchmark CRM Q3 2026Bitrix24
A livello globale, circa il 30% delle aziende opera con bassi livelli di automazione del CRM. Il carico amministrativo rimane elevato: circa il 35% dei reparti vendite dedica più della metà della settimana lavorativa all'inserimento manuale dei dati. Parallelamente, oltre un terzo delle aziende non monitora affatto i tempi di risposta o impiega più di un'ora per fornire un riscontro. Nel frattempo, il 28% delle aziende segnala un allungamento dei cicli di vendita e il 27% un calo del tasso di conversione del funnel. L'allungamento dei cicli non dipende solo dalla fase iniziale: lo studio "State of Business Buying 2026" di Forrester ha rilevato che un tipico processo d'acquisto coinvolge oggi 13 stakeholder interni e nove influencer esterni, con l'ufficio acquisti che agisce in qualità di decisore nel 53% dei cicli di acquisto.
Automazione CRM per Paese: molti team non vanno oltre le funzionalità di base
Solo nei mercati di lingua inglese oltre un terzo delle aziende (37%) automatizza la maggior parte dei propri flussi di lavoro CRM; altrove, la maggior parte dei team si limita a semplici trigger.
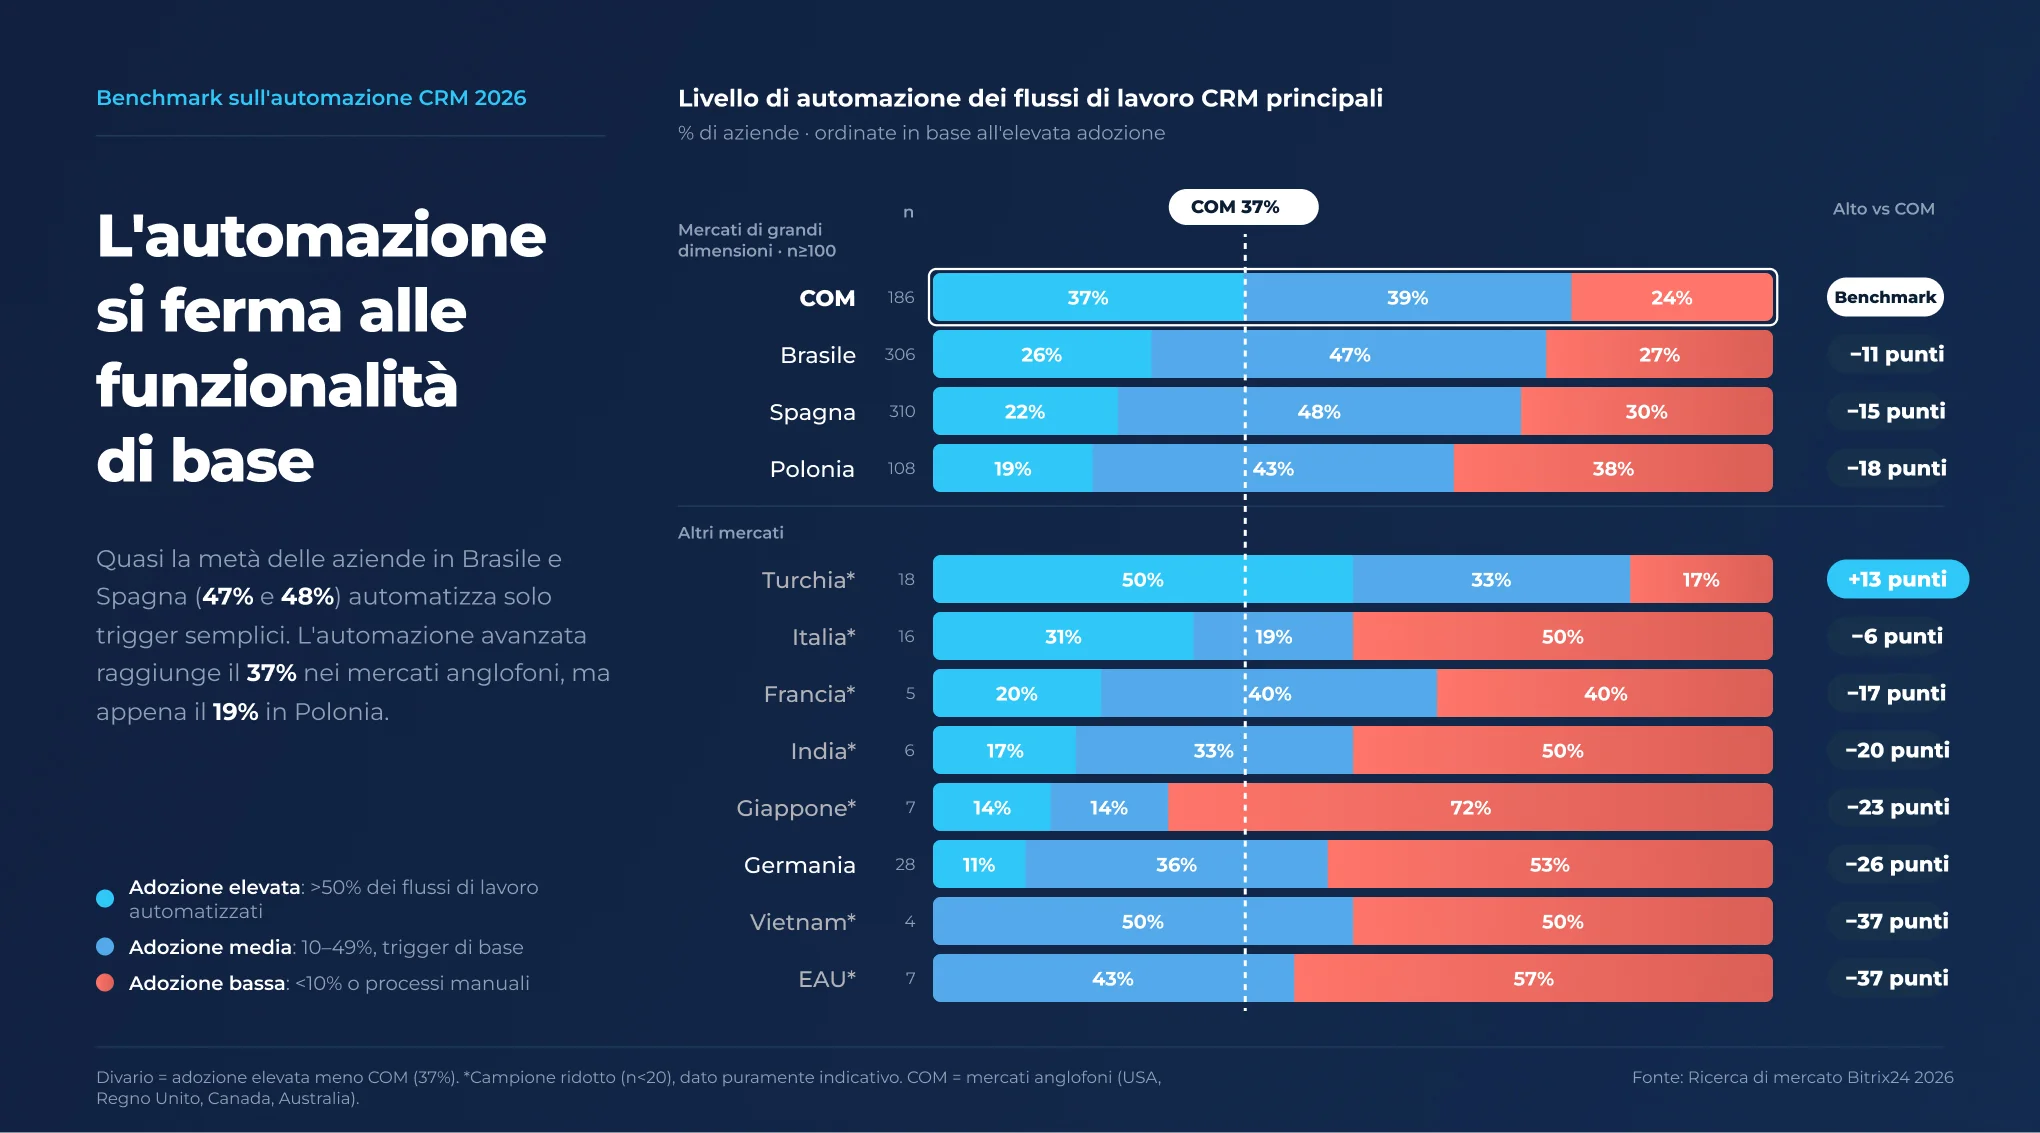 Il 37% delle aziende anglofone automatizza oltre la metà dei flussi di lavoro di routine; il Giappone registra la quota più elevata di bassa adozione, pari al 72%.
CRM Benchmark per Paese e macroregione
1. Mercati anglofoni (USA, Regno Unito, Canada, Australia): strumenti validi, abitudini disomogenee
- Elevato carico amministrativo: il 39% delle aziende subisce gravi attriti operativi, con i commerciali che dedicano oltre metà del loro tempo all'inserimento manuale dei dati.
- Rapidità di risposta non monitorata: il 23% delle organizzazioni non misura i tempi di risposta ai lead.
- Contrazione della pipeline: il 20% segnala una riduzione diretta dei tassi di conversione del funnel.
Tra i grandi mercati analizzati nello studio, quelli anglofoni presentano il livello più avanzato di automazione del CRM: il 37% delle aziende automatizza oltre la metà dei propri flussi di lavoro di routine, mentre solo il 24% si attesta su bassi livelli di adozione. Tuttavia, i vantaggi non sono distribuiti in modo uniforme. Il 39% delle aziende perde ancora più della metà della capacità operativa dei commerciali a causa dell'inserimento manuale dei dati, e il 23% non misura affatto i tempi di risposta ai lead. Gli strumenti sono ampiamente disponibili; la lacuna risiede nella costanza con cui i team li utilizzano. Laddove è implementata l'automazione basata su trigger, gli addetti alle vendite non devono più digitare record, copiare numeri di telefono o aggiornare manualmente le fasi dell’affare. In assenza di tale automazione, il CRM si riduce a un database statico, mentre il personale svolge attività che potrebbero essere gestite automaticamente da script in background.
2. Germania: basso livello di automazione CRM e lead non monitorati
- Rapidità di risposta non monitorata: il 43% delle aziende non monitora il tempo di risposta ai lead.
- Cicli di vendita più lunghi: il 43% delle aziende segnala tempi di chiusura degli affari più estesi.
- Basso livello di automazione: il 53% opera con un basso livello di automazione del CRM.
La Germania evidenzia una chiara lacuna proprio nella fase iniziale del processo di vendita: il 43% delle aziende non monitora i tempi di risposta ai lead e il 53% utilizza il CRM con un basso livello di automazione. In Germania, la velocità di chiusura degli affari registra un saldo netto di −32 punti percentuali: le aziende che segnalano un rallentamento sono nettamente più numerose di quelle che registrano un’accelerazione. Quando la fase di ingresso non è monitorata, i lead in arrivo rimangono in attesa in code non tracciate. Anche un processo di vendita ben strutturato perde valore se le richieste si bloccano sulla soglia: il 43% delle aziende tedesche segnala cicli di vendita più lunghi, a fronte dell'11% che registra chiusure più rapide.
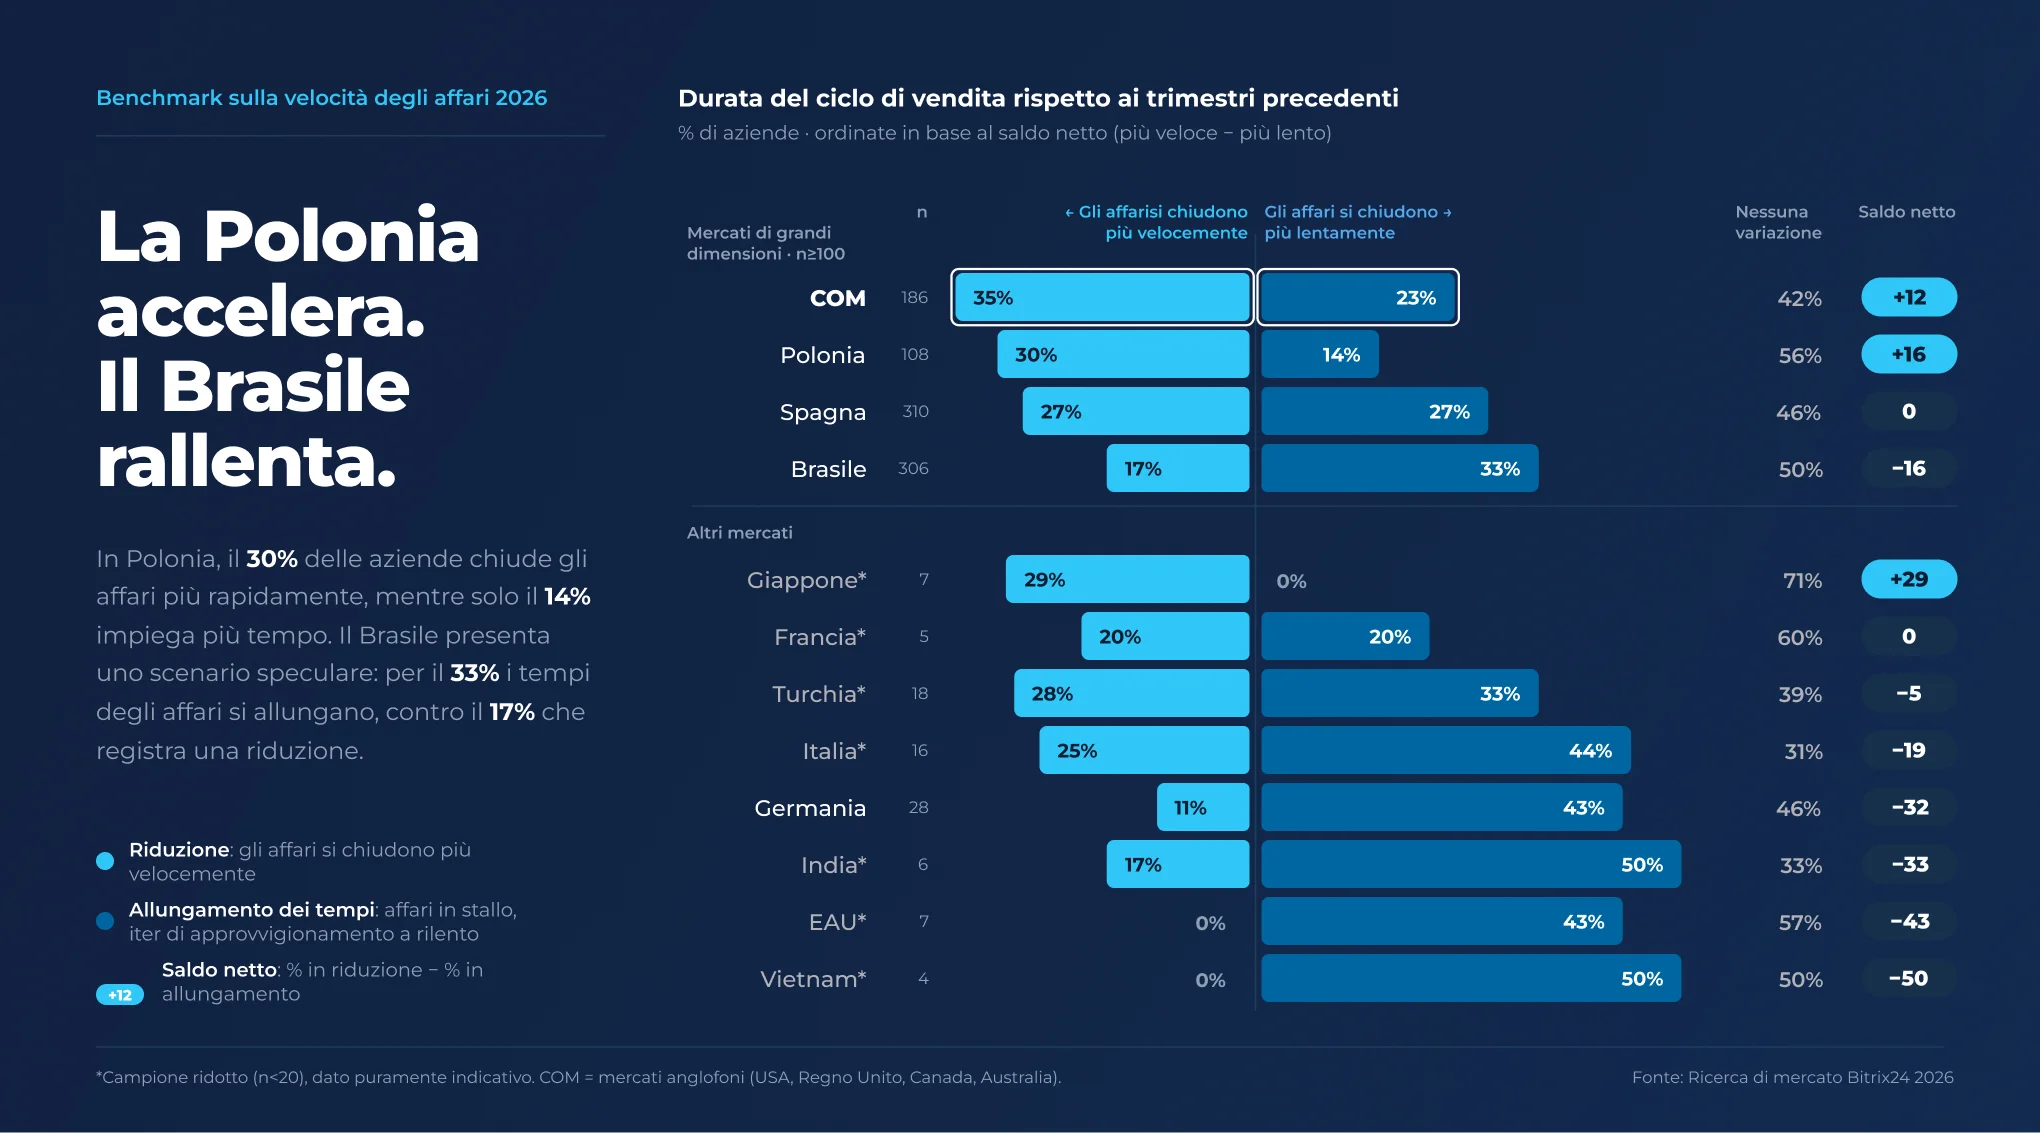 La Polonia registra la maggiore velocità di conclusione degli affari tra i grandi mercati (saldo netto +16), mentre il Brasile quella minore (saldo netto -16).
3. Giappone: il punto cieco silenzioso
- Rapidità di risposta non monitorata: il 57% delle aziende in Giappone non misura i tempi di risposta ai lead. Si tratta della percentuale più alta emersa dallo studio.
- Adozione effettiva: il 72% opera a un livello manuale di base (basso grado di adozione) e nessuna azienda segnala un flusso di lavoro CRM completamente autonomo.
- Situazione stabile, non in crescita: il 71% non segnala variazioni nella durata del ciclo di vendita e il 71% osserva tassi di conversione del funnel stabili, mentre il 29% afferma che gli affari si concludono più rapidamente.
Il Giappone offre il quadro più controintuitivo emerso dallo studio. La maggior parte delle aziende gestisce il CRM con scarsa automazione e non misura i tempi di risposta; ciononostante, i funnel e i cicli di vendita rimangono stabili anziché deteriorarsi. La spiegazione più probabile risiede nella disciplina: i team compensano la mancanza di automazione con un attento follow-up manuale e una cura meticolosa di ogni cliente, in linea con la tradizione di servizio dell'Omotenashi (anticipare le esigenze del cliente). Tuttavia, una stabilità fondata sull'attività manuale è fragile. Quando il 57% delle aziende non è in grado di monitorare la rapidità con cui vengono gestiti i lead, non può individuare il momento in cui la qualità della risposta inizia a calare. Inoltre, gli agenti IA degli acquirenti, programmati per attendersi risposte istantanee, non aspetteranno i tempi di un operatore umano, per quanto scrupoloso. Automatizzare l'acquisizione dei lead e il monitoraggio delle risposte consente ai team giapponesi di mantenere i propri standard di servizio, riuscendo al contempo a gestire volumi superiori a quelli sostenibili tramite la sola gestione manuale.
4. India: divario di percezione
- Impatto su funnel e velocità: il 50% delle aziende segnala cicli di vendita più lunghi e il 67% subisce un calo dei tassi di conversione.
- Divario di percezione: il 67% dei team dichiara di avere una struttura di lavoro autonoma, mentre solo il 17% ha raggiunto un elevato livello di adozione dell'automazione CRM.
- Soglia di adozione ridotta: il 50% delle aziende opera con un basso livello di automazione (inferiore al 10% o con processi interamente manuali).
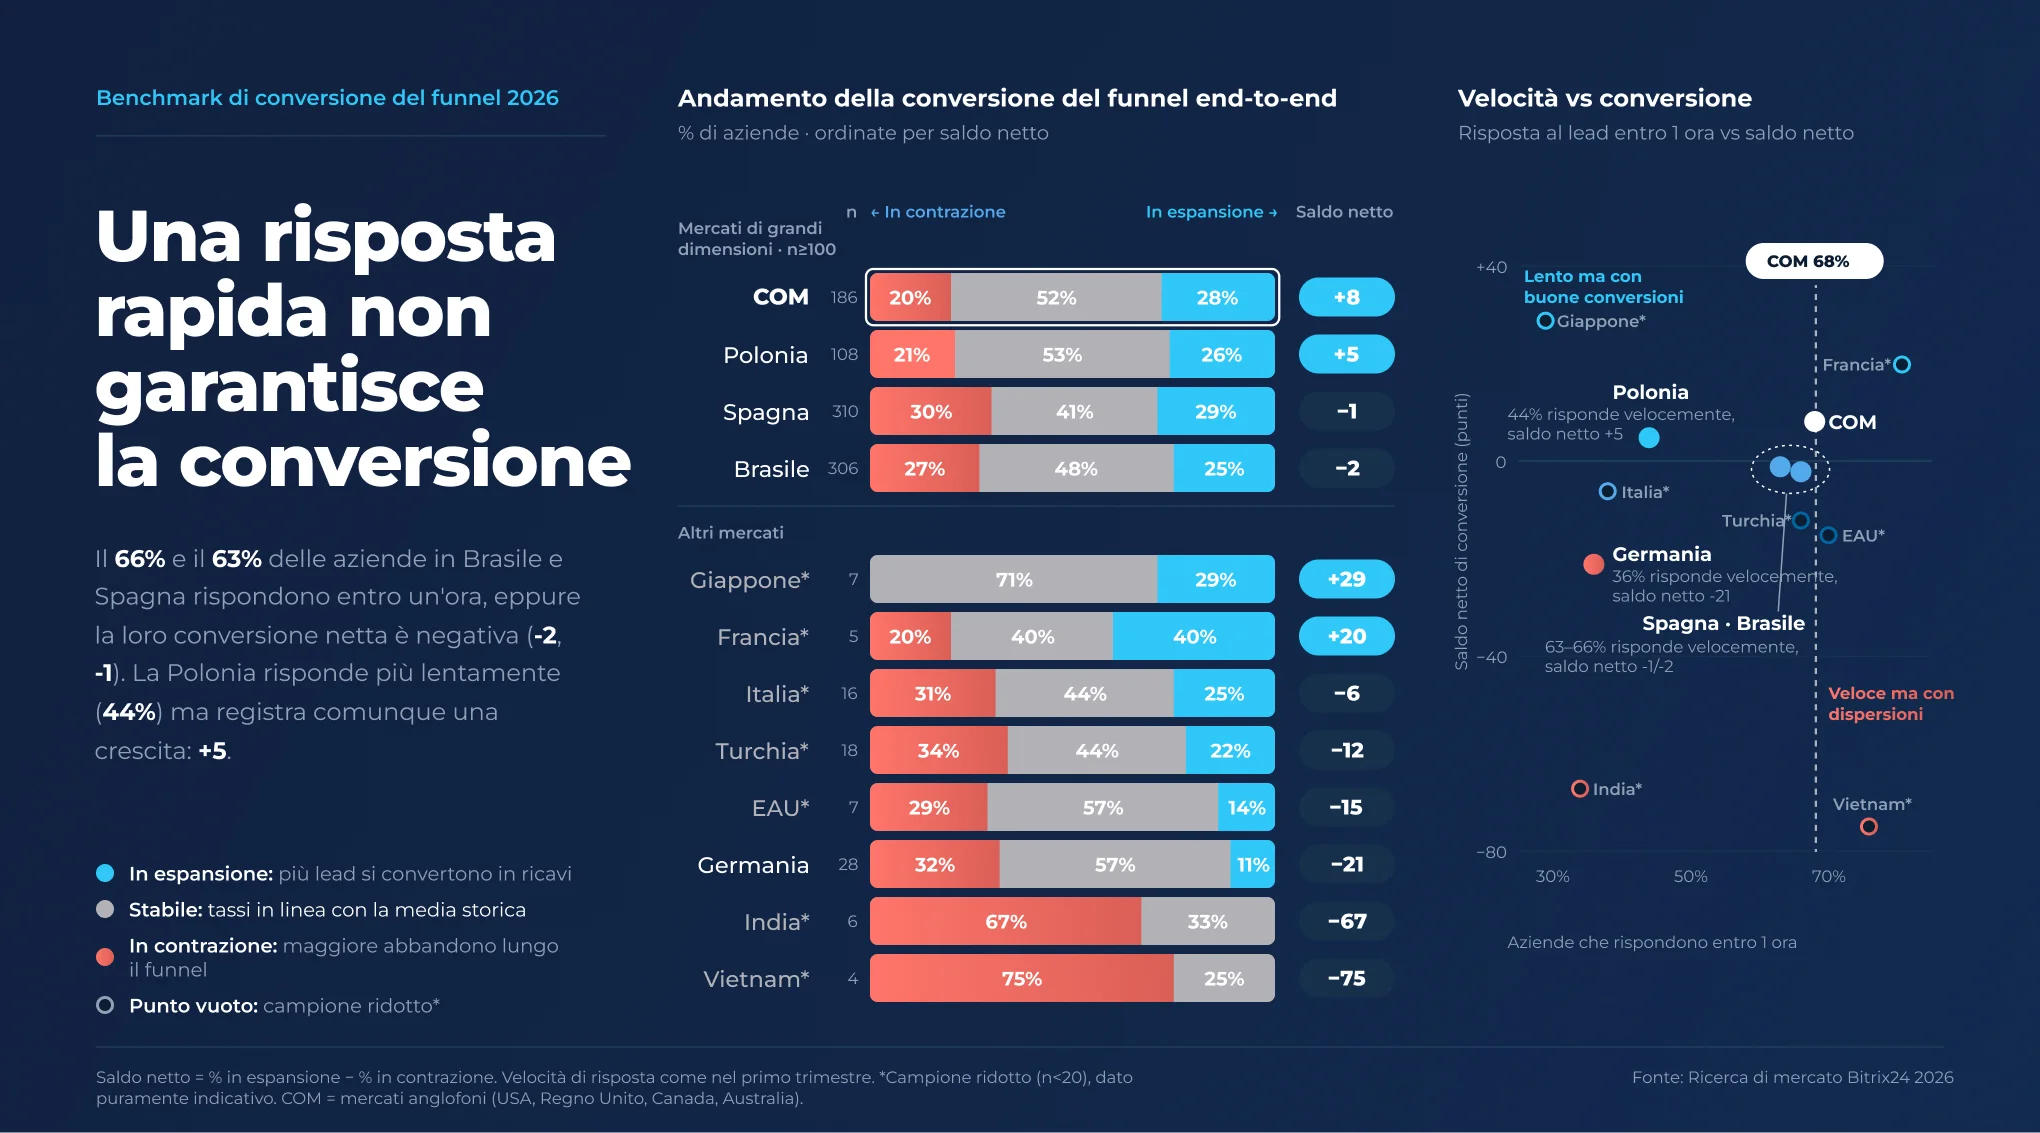 Una risposta rapida non garantisce la conversione: il 29% delle aziende giapponesi risponde entro un'ora, eppure il Giappone registra il miglior tasso di conversione netto (+29).
L'India presenta il divario più ampio tra percezione e pratica emerso dallo studio. Il 67% dei team afferma che il proprio CRM riduce al minimo l'inserimento manuale dei dati, eppure solo il 17% ha automatizzato più della metà dei flussi di lavoro di routine, mentre il 50% registra un basso livello di adozione. Le conseguenze si manifestano già nella fase di acquisizione: metà delle aziende indiane impiega più di un'ora per rispondere a un nuovo lead e il 67% segnala una contrazione del tasso di conversione del funnel. In assenza di automazione per la distribuzione dei lead, lo scoring e la pianificazione degli incontri, l'interesse dei potenziali clienti scema prima ancora che un addetto riesca a contattarli.
5. Francia: dove la conformità incontra il carico amministrativo
- Routine amministrativa: il 40% delle aziende affronta notevoli attriti operativi (oltre il 50% del tempo è dedicato alla registrazione dei dati).
- Squilibrio nell'automazione: il 20% delle aziende ha implementato sistemi di automazione avanzati, mentre il 40% si attesta su un livello di adozione intermedio..
- Rallentamento dei cicli: il 20% segnala cicli di vendita più lunghi e il 20% riporta funnel che si restringono.
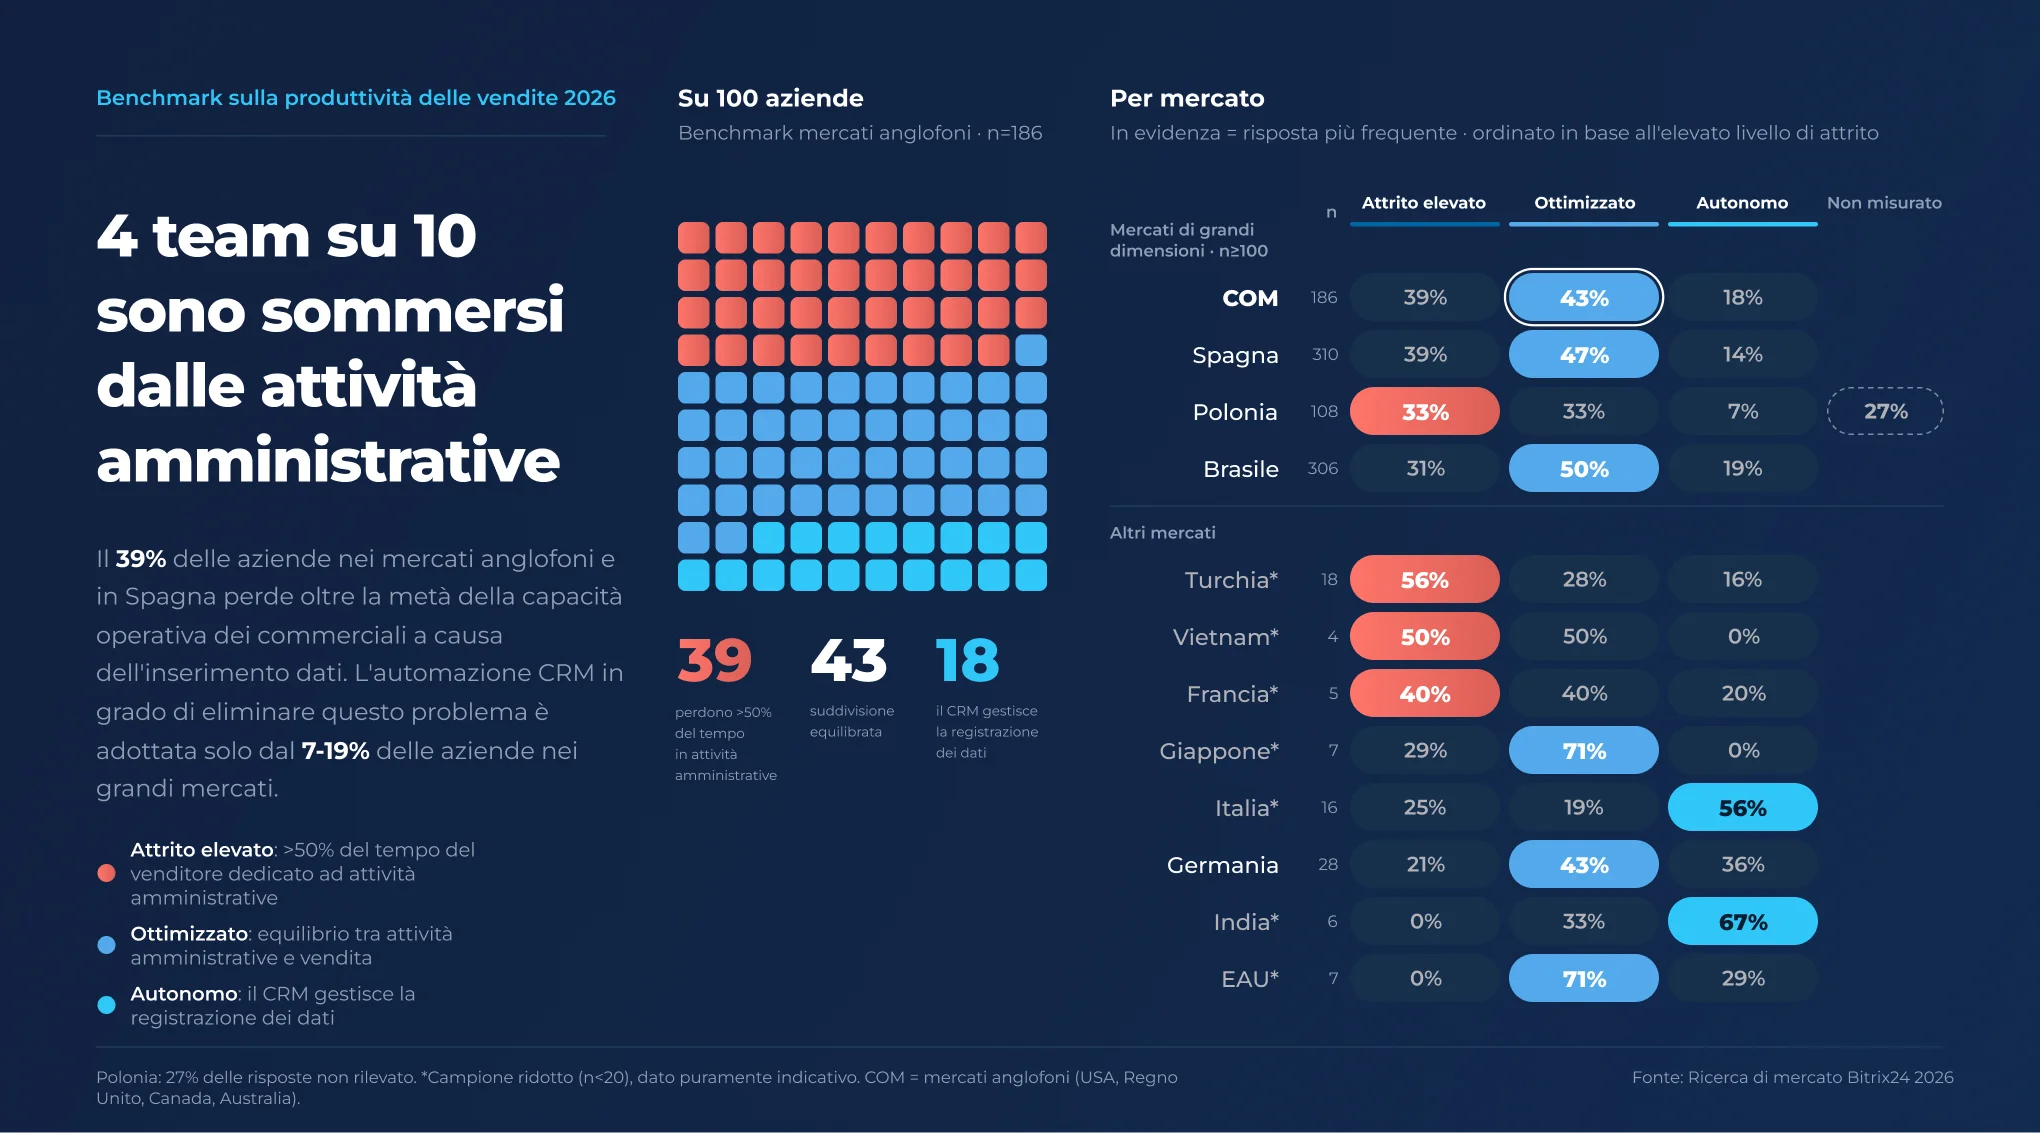 Il 39% delle aziende nei mercati anglofoni e in Spagna perde oltre la metà della capacità operativa dei rappresentanti a causa di attività amministrative; la Turchia registra il dato più elevato, pari al 56%.
Il caso della Francia evidenzia una tensione, comune in Europa, tra automazione e conformità. Un fattore probabile è che, anche in presenza di strumenti di automazione, i requisiti normativi (come il GDPR) e le politiche di audit interno possano indurre gli addetti a verificare manualmente i dati. Nel 40% delle aziende francesi, il personale dedica più della metà della settimana lavorativa ad attività amministrative, quali controlli manuali sul campo e aggiornamento dei registri. La sola tecnologia non è in grado di eliminare i rallentamenti nel funnel se i controlli manuali continuano ad appesantire il carico di lavoro amministrativo.
6. Italia: un mercato diviso in due
- SLA (Service Level Agreement) sui lead non monitorati: il 43% delle aziende non misura i tempi di risposta alle richieste in entrata.
- Bassa adozione: il 50% delle aziende opera con un basso livello di automazione del CRM.
- Rallentamento della pipeline: il 44% segnala cicli di vendita più lunghi.
L'Italia si colloca all'estremità inferiore dei nostri parametri di riferimento sulla durata del ciclo di vendita: il 44% delle aziende segnala cicli più lunghi, mentre il 43% non monitora affatto i tempi di risposta. Il mercato italiano è caratterizzato da una situazione eterogenea. Da un lato, il 31% delle aziende utilizza flussi di lavoro CRM altamente automatizzati – una delle percentuali più elevate rilevate nello studio – e il 56% afferma che il proprio CRM gestisce la maggior parte delle attività di registrazione dei dati. Dall'altro, metà del mercato presenta ancora un basso livello di adozione. Per le aziende rimaste indietro, l'interesse dei potenziali clienti scema durante l'attesa e gli acquirenti digitali pronti all'acquisto si rivolgono alla concorrenza.
7. Spagna e Brasile: partenze rapide, finali lenti
- Brasile: il 27% delle aziende presenta un basso livello di automazione del CRM, eppure il 26% riesce a rispondere ai nuovi lead in meno di 5 minuti.
- Spagna: il 30% delle aziende opera con un basso livello di automazione del CRM e il 28% non monitora i tempi di risposta ai lead.
- Cicli più lunghi: il 27% delle aziende spagnole segnala cicli di vendita più lunghi.
Un confronto tra Brasile e Spagna rivela che una risposta iniziale rapida non equivale a un processo di vendita altrettanto veloce. I team brasiliani sono rapidi nella fase di contatto iniziale: il 66% delle aziende risponde a un nuovo lead entro un'ora e il 26% entro cinque minuti, nonostante solo il 26% utilizzi flussi di lavoro CRM altamente automatizzati. Tuttavia, tale velocità tende a ridursi man mano che si procede lungo il funnel: il 33% delle aziende brasiliane segnala cicli di vendita più lunghi, a fronte del 17% che registra chiusure più rapide. È difficile mantenere ritmi elevati basandosi esclusivamente su attività manuali in ogni fase dell’affare. I team spagnoli affrontano una sfida diversa: il 28% non monitora affatto i tempi di risposta ai lead, impedendo così di individuare il momento in cui l'interesse di questi ultimi inizia a scemare. In entrambi i mercati, la soluzione è la stessa: affidare le attività di routine di acquisizione e follow-up a meccanismi di automazione del CRM, evitando che i commerciali debbano agire come "sveglie umane".
8. Polonia: crescere senza una dashboard
- Carico di lavoro amministrativo non misurato: il 27% delle aziende polacche non misura il carico di lavoro amministrativo dei rappresentanti.
- Lacune nella misurazione della rapidità: il 44% delle aziende non monitora affatto i tempi di risposta.
- Limite all'automazione: il 38% delle organizzazioni resta bloccato su bassi livelli di adozione.
La Polonia registra la migliore velocità degli affari tra i grandi mercati: il 30% delle aziende chiude gli affari più rapidamente rispetto ai trimestri precedenti e solo il 14% segnala cicli più lunghi. Il merito è probabilmente di una vendita diretta, basata sulle relazioni, più che dell'automazione: solo il 19% delle aziende polacche gestisce flussi di lavoro CRM altamente automatizzati. Il rischio è la mancanza di visibilità. Il 44% non monitora i tempi di risposta ai lead e il 27% non misura quanto tempo dei commerciali viene assorbito dalle attività amministrative. I team che crescono senza queste misurazioni non riescono a capire dove si esaurisce la capacità finché non è già successo. Automatizzare ora l'acquisizione e il monitoraggio dei lead consente ai team polacchi di mantenere lo slancio con l'aumento dei volumi.
9. Turchia: lavoro automatizzato, ma con sovraccarico
- Automazione più capillare: il 50% delle aziende automatizza oltre la metà dei propri flussi di lavoro di routine. Si tratta della percentuale più alta emersa dallo studio.
- Carico amministrativo più gravoso: il 56% perde ancora più della metà della capacità operativa dei commerciali in attività di inserimento dati e mansioni amministrative. Anche in questo caso, è la percentuale più elevata dello studio.
- Risultati contrastanti: il 33% segnala cicli di vendita più lunghi a fronte del 28% che osserva una chiusura più rapida degli affari, mentre un terzo riferisce una contrazione del funnel di vendita.
Il caso della Turchia rappresenta uno dei risultati più controintuitivi dello studio, nonché un utile monito. Le aziende turche hanno automatizzato i propri flussi di lavoro più di quelle di qualsiasi altro mercato, eppure i loro addetti alle vendite sostengono il carico di lavoro amministrativo più gravoso. Di per sé, l'automazione non elimina le attività manuali se si limita a sovrapporsi ai processi esistenti anziché sostituirli: gli addetti potrebbero comunque trovarsi a dover reinserire dati, verificare i record automatizzati o aggirare flussi di lavoro troppo rigidi. La lezione valida per ogni mercato è che l'obiettivo non è una maggiore automazione, bensì una riduzione del lavoro manuale; misurare il tempo dedicato alle attività amministrative prima e dopo ogni implementazione è l'unico modo per capire quale dei due risultati si stia effettivamente ottenendo.
10. Emirati Arabi Uniti: ingresso rapido, iter lento
- Disciplina nella risposta: tutte le aziende degli Emirati Arabi Uniti incluse nello studio monitorano i tempi di risposta ai lead (0% casi non tracciati) e il 57% risponde ai nuovi lead in meno di cinque minuti.
- Carichi di lavoro equilibrati: lo 0% segnala un'elevata complessità amministrativa; il 71% mantiene una ripartizione equilibrata tra attività amministrative e di vendita, mentre il 29% afferma che la registrazione dei dati è gestita dal CRM.
- Automazione limitata: il 57% opera ancora con bassi livelli di automazione del CRM e nessuna azienda segnala un'adozione elevata.
- Rallentamento della pipeline: il 43% osserva un allungamento dei cicli di vendita e il 29% segnala una contrazione del funnel; nessuna azienda riporta una chiusura più rapida degli affari.
Gli Emirati Arabi Uniti gestiscono la fase iniziale meglio di quasi tutti gli altri mercati presi in esame dallo studio: i team monitorano ogni lead, rispondono tempestivamente ed evitano di gravare i commerciali con eccessivi compiti amministrativi. Tuttavia, la rapidità iniziale non si mantiene lungo le fasi successive della pipeline. Poiché la maggior parte delle aziende adotta processi CRM ancora superficiali e in gran parte manuali, gli affari rallentano dopo il primo contatto: le fasi di qualificazione, follow-up e presentazione dell'offerta dipendono dall'iniziativa dei singoli commerciali anziché da flussi di lavoro automatizzati. L'esempio degli Emirati Arabi Uniti dimostra che una prima risposta rapida è necessaria, ma non sufficiente. Il vantaggio deriva dall'automatizzazione delle fasi successive alla risposta (instradamento, qualificazione e follow-up tempestivo), in modo da trasformare lo slancio iniziale in contratti conclusi. Il che solleva la vera questione: qual è il valore effettivo della velocità?
Prospettiva di Bitrix24: raccomandazioni e stime basate su modelli
Qui si concludono i risultati della ricerca. Le sezioni seguenti illustrano l'interpretazione e le raccomandazioni di Bitrix24, includendo stime basate su modelli (il risparmio di 14 ore, la formula per la dispersione dei lead e il calcolatore). Tali elementi si fondano sui dati della ricerca e su ipotesi dichiarate, ma non costituiscono misurazioni dirette della stessa.
Il messaggio chiave per la leadership commerciale in vista del terzo trimestre del 2026 è semplice: la quota di mercato non si conquista aumentando l'organico delle vendite o acquistando continuamente nuovi software, bensì automatizzando i flussi di lavoro fondamentali nel CRM in modo da eliminare concretamente le attività manuali. L'automazione della qualificazione dei lead, del loro instradamento e dell'aggiornamento dello stato elimina gli attriti in fase di acquisizione, libera risorse del team di vendita e riduce la perdita di ricavi.
Cinque passaggi per ottimizzare la fase di acquisizione nel CRM
- Monitora il punto di ingresso: traccia il tempo di risposta per ogni lead in entrata. Circa il 26% delle aziende coinvolte nello studio non effettua alcun monitoraggio.
- Automatizza l'instradamento: assegna i nuovi lead al primo addetto disponibile e attiva un avviso se un lead rimane senza risposta oltre un tempo prestabilito.
- Filtra prima dell'ingresso nel funnel: utilizza regole di inserimento obbligatorie, controlli automatici dei duplicati e filtri basati su bot, affinché gli addetti alle vendite visualizzino solo lead reali.
- Elimina le attività manuali, non aggiungere ulteriori passaggi: misura il tempo dedicato alle attività amministrative dagli addetti alle vendite prima e dopo ogni implementazione. L’esperienza dimostra che sovrapporre l'automazione al lavoro manuale non riduce il carico di lavoro.
- Reinvesti il tempo: stabilisci in anticipo come impiegare le ore recuperate. Gartner rileva che il 72% delle organizzazioni di vendita non riesce a reinvestire il tempo risparmiato grazie all'IA.
Cambio di prospettiva: Time-to-Value contro velocità fine a sé stessa
Affrettarsi solo per rientrare in una finestra di contatto di cinque minuti spesso danneggia il business. Quando i commerciali interrompono ogni altra attività pur di inviare un’e-mail preimpostata, l'acquirente non ne ricava alcun valore. La vera efficienza operativa dipende dal Time-to-Value (TTV), ovvero dalla rapidità con cui l'acquirente riceve una risposta significativa alla propria domanda specifica. Un sondaggio di Gartner sul paradosso della produttività nelle vendite ha rilevato che gli strumenti di IA fanno risparmiare ai venditori una media di 4,8 ore a settimana; tuttavia, il 72% delle organizzazioni di vendita non riesce a reinvestire tale tempo in attività ad alto valore aggiunto. Il risparmio di tempo e la rapidità di contatto danno risultati concreti solo quando si traducono in interazioni significative con gli acquirenti. La nostra stima di 14 ore è superiore a quella di Gartner perché si basa su un modello di automazione dell'intero flusso di lavoro (acquisizione, instradamento e registrazione), anziché su singoli strumenti di IA.
Il “collasso del setaccio dei dati” e i bot incontrollati
L'automazione dei processi senza rigide regole di filtraggio dei dati crea il caos. I moduli web non protetti e i bot di marketing inondano i sistemi CRM con duplicati, contatti falsi e lead di scarso valore generati dall'IA. Invece di vendere, i venditori passano ore a eliminare i duplicati e a correggere record disordinati. I CRM richiedono regole di input obbligatorie, ricerche automatiche in background dei duplicati e filtri per i bot prima che i lead entrino nel funnel di vendita.
Come fermare la resistenza dei venditori e il sabotaggio del sistema
Le implementazioni di automazione dall'alto verso il basso che ignorano il contributo dei venditori possono aumentare la resistenza all'adozione. Quando il management impone rigidi passaggi CRM che richiedono clic aggiuntivi, i venditori iniziano a combattere il sistema. Prendono appunti sugli affari reali in quaderni personali, chattano con i clienti in sistemi di messaggistica privata e nascondono i dettagli di contatto. Coinvolgere i venditori nella progettazione dei workflow CRM può favorire l'adozione del sistema e contribuire a ridurre passaggi amministrativi non necessari.
Tutela dei venditori e focus sulle vendite
L'automazione del CRM non deve servire al micromanagement, bensì sollevare i venditori da incombenze amministrative ripetitive. I sistemi devono ripulire i dati prima ancora che il venditore apra la scheda del contatto: assegnando automaticamente un punteggio ai lead, filtrando i bot spam e caricando informazioni di contesto.
Quando un venditore è impegnato in una riunione importante con un cliente chiave, meccanismi di automazione tutelano il suo funnel di vendita. Script in background inviano materiale informativo, garantiscono tempi di risposta entro due minuti o reindirizzano le richieste a colleghi disponibili. Automatizzare gli incarichi di routine permette ai venditori di concentrarsi su ciò che conta davvero: interagire con i clienti e chiudere gli affari. Il fattore umano resta fondamentale: un sondaggio di Gartner sulle modalità con cui gli acquirenti B2B verificano le informazioni generate dall'IA ha rilevato che il 69% degli acquirenti preferisce confrontarsi con un venditore per validare tali informazioni.
Il costo della dispersione dei lead in fase di acquisizione
Per stimare i danni derivanti da una gestione incontrollata dei contatti in entrata, occorre valutare il fatturato rappresentato dai lead a rischio:
Fatturato annuo a rischio = Lead in entrata mensili × 12 × Tasso di dispersione dei lead × Tasso di conversione × Valore medio dell’affare
Esempio: 1.500 × 12 × 26% × 25% × 250 $ = 292.500 $ di fatturato annuo a rischio
Il tasso di dispersione del 26% rappresenta il benchmark di mercato emerso dallo studio, corrispondente alla quota di aziende che non monitorano affatto i tempi di risposta ai lead. Si tratta di un parametro indicativo, non di una misura effettiva dei lead persi. Considerando il benchmark più ampio del 38% (aziende che non monitorano i tempi di risposta o impiegano più di un'ora per rispondere), la cifra dell'esempio sale a 427.500 $ annui. L'implementazione di trigger automatici nei sistemi CRM riduce la dispersione dei lead, può restituire fino a 14 ore settimanali di tempo dedicato alla vendita agli addetti operanti in team ad alto attrito operativo e tutela gli investimenti di marketing.
PROVALO
Strumento interattivo: calcola la dispersione dei lead
La formula illustra con quanta rapidità le frizioni nascoste si trasformino in mancati ricavi. Utilizza il nostro calcolatore interattivo di benchmarking qui sotto per analizzare le metriche diagnostiche della tua organizzazione.
Come usare lo strumento:
- Addetti alle vendite: inserisci il numero di addetti alle vendite presenti nel tuo team.
- Stipendio mensile medio degli addetti alle vendite: utilizzato per quantificare economicamente il tempo di vendita che potresti recuperare.
- Lead in entrata mensili: inserisci il numero di richieste da parte di nuovi clienti ricevute dal tuo team ogni mese.
- Valore medio dell’affare: inserisci il valore tipico di un affare concluso con successo.
- Tasso di conversione sui lead recuperati: inserisci la percentuale di lead recuperati che prevedi di convertire in vendite (valore predefinito: 25%).
- Ore dedicate ad attività amministrative manuali: inserisci le ore che ogni addetto alle vendite dedica settimanalmente all'inserimento dati e alle attività amministrative; i team con processi inefficienti ne impiegano 20 o più.
- Benchmark sulla dispersione dei lead: seleziona il benchmark dello studio più vicino al tuo mercato di riferimento: 23% (mercati anglofoni), 26% (tutti i mercati), 38% (lead non tracciati o tempi di risposta superiori a un'ora) oppure 43% (Germania).
Il calcolatore stima il tempo di vendita recuperabile ogni anno, il numero di lead in entrata a rischio e il fatturato annuo che tali lead rappresentano. I risultati sono indicativi e si basano sugli intervalli di riferimento della ricerca.
Metodologia e limiti
Metodologia della ricerca. Il CRM Benchmark 2026 si basa su un sondaggio condotto all'interno della piattaforma Bitrix24 tra le aziende che utilizzano Bitrix24 CRM, svoltosi dal 21 al 28 luglio 2026 (terzo trimestre 2026). Il sondaggio era rivolto agli account Bitrix24 attivi da almeno tre mesi. Hanno partecipato amministratori di portale, titolari d’azienda e responsabili CRM appartenenti a organizzazioni di diverse dimensioni e tipologie, dalle ditte individuali alle grandi imprese e agli enti non profit. Ai partecipanti sono state sottoposte cinque domande a scelta multipla relative alle loro attività di vendita.
Campione. 1.001 aziende distribuite su 12 mercati: mercati anglofoni (COM: USA, Regno Unito, Canada, Australia) n=186, Spagna n=310, Brasile n=306, Polonia n=108, Germania n=28, Turchia n=18, Italia n=16, Giappone n=7, Emirati Arabi Uniti n=7, India n=6, Francia n=5, Vietnam n=4
Ponderazione e arrotondamento. I dati relativi ai singoli mercati rappresentano le quote non ponderate dei partecipanti in ciascun mercato. I dati globali aggregano tutte le 1.001 risposte e sono pertanto ponderati in base alla dimensione del campione. Spagna e Brasile rappresentano il 62% delle risposte. Le percentuali sono arrotondate a numeri interi; in alcuni casi sono state modificate affinché la somma delle risposte all'interno di un mercato sia pari al 100%. I valori così rettificati differiscono dall'arrotondamento standard per non più di un punto percentuale; in alcuni casi, la somma dei totali potrebbe comunque non essere esattamente pari al 100%. Le risposte sono rese anonime e presentate in forma aggregata.
Ecco come calcoliamo le 14 ore. Gli intervistati appartenenti alla categoria "High Friction" (elevato attrito operativo) riferiscono che oltre la metà della capacità operativa dei rappresentanti di vendita è assorbita dall'inserimento dati e dalle attività amministrative, ovvero almeno 20 ore su una settimana lavorativa di 40 ore. Per i team in cui l'automazione del CRM gestisce la registrazione delle attività ("Autonomo"), stimiamo che l'attività amministrativa incida per circa il 15% della settimana, ovvero circa 6 ore. La differenza, pari a circa 14 ore a settimana per rappresentante, è una stima basata su un modello e non un dato misurato direttamente.
Domande e opzioni di risposta
Opzioni di risposta per le cinque domande:
Rapidità di risposta ai lead
- Meno di 5 minuti
- Da 5 a 60 minuti
- Oltre 60 minuti
- Non monitorata
Tasso di conversione end-to-end del funnel
- In espansione: percentuale maggiore di lead convertiti in ricavi
- Stabile: tassi di conversione attestati sui livelli storici di riferimento
- In contrazione: aumento dell'abbandono nelle fasi del funnel
Durata media del ciclo di vendita (velocità degli affari)
- In riduzione: affari chiusi più rapidamente rispetto ai trimestri precedenti
- Stazionaria: nessuna variazione misurabile nel tempo di chiusura
- In allungamento: affari in stallo che prolungano gli acquisti
Carico di lavoro dei venditori e onere dell'inserimento manuale dei dati
- Attrito elevato: >50% del tempo dei venditori dedicato a inserimento dati/amministrazione
- Ottimizzato: equilibrio tra attività amministrative e vendita
- Autonomo: l’automazione CRM riduce al minimo la registrazione manuale nella pipeline
- Non misurato: solo Polonia
Polonia: 27% delle risposte non misurato.
Livello di automazione dei flussi di lavoro CRM principali
- Adozione elevata: >50% dei flussi ricorrenti, scoring e routing automatizzati
- Adozione media: dal 10% al 49% di automazione di base tramite trigger
- Adozione bassa: <10% o operazioni esclusivamente manuali
Definizione delle metriche
Risposta non monitorata: l'azienda non misura il tempo impiegato per rispondere a un nuovo lead.
Entro un'ora: meno di 5 minuti più un intervallo compreso tra 5 e 60 minuti.
Attrito elevato / Ottimizzato / Autonomo: oltre il 50% della capacità dei commerciali è assorbito da inserimento dati e attività amministrative / suddivisione equilibrata tra attività amministrative e vendita / l'automazione del CRM riduce al minimo la registrazione manuale nella pipeline.
Adozione elevata / media / bassa: oltre il 50% dei flussi di lavoro di routine, dello scoring e del routing automatizzato / 10–49%, automazione di base tramite trigger / meno del 10% del processo completamente manuale.
Saldo netto: quota di aziende che segnalano un miglioramento meno la quota che segnala un peggioramento (ad esempio, riduzione dei tempi contro allungamento degli stessi), in punti percentuali.
Margine di errore
Per i mercati con almeno 100 risposte, il margine di errore teorico massimo, calcolato con un livello di confidenza del 95%, è pari a:
- ±5,6 punti percentuali per Spagna (n=310) e Brasile (n=306)
- ±7,2 punti percentuali per i mercati anglofoni (n=186)
- ±9,4 punti percentuali per la Polonia (n=108)
Per la Germania (n=28), il valore è di circa ±18,5 punti percentuali.
I mercati con meno di 20 risposte sono campioni ridotti e i relativi risultati devono essere considerati puramente indicativi. Poiché i rispondenti non costituiscono un campione probabilistico dell'intera popolazione di imprese, i margini riportati rappresentano una stima teorica della variabilità campionaria e non devono essere interpretati come una misura della rappresentatività dei risultati.
Limiti
- Dati basati su dichiarazioni: le risposte riflettono la valutazione dei partecipanti, non i log di sistema.
- Solo utenti Bitrix24: i risultati descrivono aziende che utilizzano Bitrix24 CRM e potrebbero non rappresentare l'intero mercato.
- Campioni ridotti: sette mercati contano meno di 20 risposte (India, Francia, Turchia, Vietnam, Giappone, Emirati Arabi Uniti, Italia), i relativi risultati sono indicativi.
- Correlazione, non causalità: la ricerca evidenzia tendenze tra i vari mercati, ma non dimostra che un fattore sia causa di un altro.
- Stime basate su modelli: il risparmio di 14 ore, l'esempio sulla perdita di lead e il calcolatore sono modelli fondati su ipotesi dichiarate, non su misurazioni dirette della ricerca.